10 mln AQSH dollari ekvivalentigacha
Kreditning maksimal miqdori

36 oygacha
Kredit muddati
Milliy va xorijiy valyutada
Kredit valyutasi

Yillik 4 % dan
Kredit stavkasi
O‘rta biznes segmentidagi yuridik shaxslar
Maqsadli segment
6 oygacha
Imtiyozli davr

Kredit maqsadi:
Eksport bilan bog‘liq savdo operatsiyalarini moliyalashtirish va yopiq kredit liniyasi orqali eksportoldi moliyalashtirish.

Kredit valyutasi:
Chet el valyutasi.
Aylanma mablag‘larni moliyalashtirishda qishloq xo‘jaligi korxonalari uchun — milliy valyuta.

Kredit muddati:
- Umumiy eksportni moliyalashtirish: birinchi toifadagi korxonalar uchun — 24 oygacha, ikkinchi toifadagi korxonalar uchun — 18 oygacha, boshqa korxonalar uchun — 12 oygacha.
- To‘qimachilik sanoati, trikotaj va tayyor kiyim-kechak ishlab chiqarish uchun — 36 oygacha.
- Teri-poyabzal va mo‘yna sanoatining birinchi toifadagi korxonalari uchun — 24 oygacha.
- Qandolat mahsulotlari ishlab chiqaruvchilarining birinchi toifasi uchun — 24 oygacha.
- Oziq-ovqat mahsulotlari eksport qiluvchi birinchi toifadagi korxonalar uchun — 24 oygacha.
- Metall mahkamlash buyumlari ishlab chiqaruvchilari uchun — 18 oygacha.
- Sanoat va savdo korxonalari uchun: birinchi toifa — 24 oygacha, ikkinchi toifa — 18 oygacha, boshqa korxonalar — 12 oygacha.
- Qishloq xo‘jaligi korxonalari uchun: birinchi toifa — 36 oygacha, ikkinchi toifa — 24 oygacha, uchinchi toifa — 18 oygacha.

Foiz stavkasi:
Moliyalashtirish yo‘nalishiga qarab:
- Umumiy eksportni moliyalashtirish uchun — yillik 4%.
- To‘qimachilik sanoati, trikotaj va tayyor kiyim-kechak ishlab chiqarish uchun — yillik 6%.
- Teri-poyabzal va mo‘yna sanoati korxonalari uchun — yillik 4%.
- Qandolat mahsulotlari ishlab chiqaruvchilari uchun — yillik 4%.
- Oziq-ovqat mahsulotlari eksport qiluvchilar uchun — yillik 4%.
- Metall mahkamlash buyumlari ishlab chiqaruvchilari uchun — yillik 4%.
- Sanoat va savdo korxonalari uchun — yillik 6%.
- Aylanma mablag‘larni moliyalashtirishda qishloq xo‘jaligi korxonalari uchun — yillik 14%.
Tegishli normativ-huquqiy hujjatlar va kelishuvlar shartlari qo‘llaniladi.
Imtiyozli davr:
Kredit muddati 12 oygacha bo‘lganda — 3 oygacha.
Kredit muddati 12 oydan ortiq va 36 oygacha bo‘lganda — 6 oygacha.
Kredit miqdori:
600 mln so‘m ekvivalentidan 10 mln AQSH dollari ekvivalentigacha.
Kreditning amaldagi limiti moliyalashtirish yo‘nalishi, so‘nggi 12 oydagi eksport tushumi yoki sotuv hajmi hamda tegishli dastur shartlarini hisobga olgan holda belgilanadi.

Kredit ta’minoti:
Kredit summasining kamida 125 foizi.
Bank bilan aloqador shaxslar uchun — kredit summasining kamida 130 foizi.
Pasportda nazarda tutilgan holatlar bundan mustasno, mulkiy ta’minot ulushi kredit summasining kamida 70 foizini tashkil etishi lozim.
Ta’minot turlari:
- Bank talablariga javob beradigan ko‘chmas mulk.
- 3 yildan oshmagan avtotransport vositalari.
- 2 yildan oshmagan maxsus texnika.
- Pul mablag‘lari va depozitlar.
- Yuridik shaxslarning kafilliklari.
- Mahalliy fondlar va agentliklarning kafolatlari.
- Kreditni qaytarmaslik xavfini qoplovchi, kreditlashning butun muddatiga rasmiylashtirilgan sug‘urta polisi.


1. Kredit olish uchun ariza.
2. Oxirgi hisobot davri uchun buxgalteriya balansi (1-shakl) va moliyaviy natijalar to‘g‘risidagi hisobot (2-shakl), shuningdek, oxirgi hisobot davri uchun choraklik hisobot. Agar bank ushbu hujjatlarni soliq bazasidan elektron shaklda olsa, ularni taqdim etish talab qilinmaydi.
3. Qarz oluvchining ta’sischilari tomonidan kredit olishga berilgan rozilik.
4. Boshqa banklardagi hisobvaraqlar aylanmasi va 2-son kartoteka bo‘yicha qarzdorlik to‘g‘risidagi ma’lumotlar. Ma’lumotlarning amal qilish muddati — 30 ish kuni.
5. Mahalliy va xorijiy yetkazib beruvchilardan tovarlar sotib olish yoki xizmatlar ko‘rsatish bo‘yicha shartnomalar. Import operatsiyalari bo‘yicha shartnomada tovarlarning to‘liq tasnifi, miqdori va qiymati ko‘rsatilishi lozim. Shartnoma summasi kredit mahsuloti pasportida belgilangan talablarga muvofiq bo‘lishi kerak.
6. Qarz oluvchining faoliyatida foydalaniladigan binolar va ko‘chmas mulk obyektlariga oid hujjatlar: kadastr hujjatlari, ijara shartnomasi, elektron auksion hujjatlari, hokim qarori va talab etiladigan boshqa tegishli hujjatlar.
7. Garov predmetiga nisbatan mustaqil baholash tashkilotining hisoboti. Baholash sanasidan boshlab o‘tgan muddat 6 oydan oshmasligi kerak.
8. Ko‘chmas mulk obyektlarining kadastr ko‘chirmalari va texnik pasportlari, shuningdek, tegishli hollarda yer uchastkasini ijaraga olish huquqini tasdiqlovchi hujjatlar.
9. Avtotransport vositasi garovga qo‘yilganda — transport vositasini ro‘yxatdan o‘tkazish to‘g‘risidagi guvohnoma.
10. Maxsus texnika garovga qo‘yilganda — maxsus texnikani ro‘yxatdan o‘tkazishga oid hujjatlar.
11. Qarz oluvchining ta’sischilari yoki uchinchi shaxs — garovga qo‘yuvchi tomonidan mol-mulkni garovga berish va unga nisbatan suddan tashqari tartibda undiruvni qaratishga rozilik.
12. Uchinchi shaxs — garovga qo‘yuvchining ta’sis hujjatlari, agar unga boshqa bank tomonidan xizmat ko‘rsatilsa.
13. Garov taqdim etuvchi uchinchi shaxs — jismoniy shaxsning pasport nusxasi yoki uchinchi shaxs — yuridik shaxsga boshqa bank tomonidan xizmat ko‘rsatilgan taqdirda, garovga qo‘yuvchi yuridik shaxs direktori va bosh buxgalterining pasport nusxalari.
14. TSOYaEATda ro‘yxatdan o‘tkazilgan, summasi kredit summasidan kam bo‘lmagan eksport shartnomasi.
15. Aksiyadorlik jamiyatlari uchun — aksiyadorlar reyestri.
16. Qarz oluvchining debitorlik va kreditorlik qarzdorliklari bo‘yicha batafsil ma’lumotlar.
17. So‘nggi 6 oy ichida ta’sischilar tarkibida o‘zgarishlar yuz bergan bo‘lsa, ushbu o‘zgarishlarni tasdiqlovchi Davlat xizmatlari markazining ro‘yxatdan o‘tkazish va qayta ro‘yxatdan o‘tkazishga oid hujjatlari.
18. Yetkazib berish zanjirida Rossiya Federatsiyasi, Belarus yoki Eronda ro‘yxatdan o‘tgan kontragentlar mavjud bo‘lsa, Chambers & Partners, Legal 500 yoki IFLR 1000 reytinglari bo‘yicha Tier 1/Band 1 darajasidagi xalqaro yuridik kompaniyaning sanksiyaviy xatarlar bo‘yicha ijobiy xulosasi.
19. Loyiha xususiyatlari va bank talablariga muvofiq kredit arizasini ko‘rib chiqish uchun zarur bo‘lgan boshqa hujjatlar.
Yuridik shaxs kafolati taqdim etilganda, qo‘shimcha ravishda quyidagi hujjatlar taqdim etiladi:
20. Kafil ta’sischilarining kafolat berishga roziligi.
21. Kafilning buxgalteriya balansi, moliyaviy natijalar to‘g‘risidagi hisoboti va bank talablariga muvofiq choraklik hisobotlari.
22. Kafilning ta’sis hujjatlari.
23. Kafilga boshqa bank tomonidan xizmat ko‘rsatilgan taqdirda, kafil direktori va bosh buxgalterining pasport nusxalari.
24. Kafilning boshqa banklardagi hisobvaraqlari aylanmasi to‘g‘risidagi ma’lumotlar va 2-son kartoteka bo‘yicha qarzdorlik haqidagi ma’lumotlar.
25. Bank talablariga muvofiq kafolatni ko‘rib chiqish uchun zarur bo‘lgan boshqa hujjatlar.
- Qarz oluvchi o‘rta biznes segmentiga mansub, yuridik shaxs maqomiga ega bo‘lishi va davlat ro‘yxatidan o‘tganiga kamida 12 oy bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Qarz oluvchining kredit yuklamasi 100 foizdan oshmasligi lozim.
- Debt/EBITDA ko‘rsatkichi 4 dan oshmasligi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Kredit qarori qabul qilinayotganda va kredit ajratilayotganda barcha banklar va kredit tashkilotlaridagi amaldagi kreditlar bo‘yicha muddati o‘tgan qarzdorlik mavjud bo‘lmasligi lozim.
- KATM ma’lumotlariga ko‘ra, qarz oluvchi hamda o‘zaro aloqador korxonalarning “O‘zsanoatqurilishbank” ATB tizimida “qoniqarsiz”, “shubhali” yoki “umidsiz” deb tasniflangan amaldagi kreditlari mavjud bo‘lmasligi lozim.
- Kartoteka-2 hisobvarag‘ida qoldiq qarzdorlik mavjud bo‘lmasligi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Qarz oluvchining o‘z aylanma mablag‘lari ijobiy ko‘rsatkichga ega bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Oxirgi bir yil yoki joriy yilning barcha hisobot choraklari yakunlari bo‘yicha korxona zarar bilan ishlamagan bo‘lishi, operatsion xarajatlar daromadlarga nisbatan nomutanosib ravishda oshmagan bo‘lishi, shuningdek, ROA va ROE ko‘rsatkichlari sezilarli darajada pasaymagan bo‘lishi lozim. Ushbu talab bo‘yicha kredit siyosatida belgilangan istisnolar qo‘llanilishi mumkin.
- KATM ma’lumotlariga ko‘ra, oxirgi 12 oy davomida kredit tarixi bo‘yicha 30 kundan ortiq kechikishlar 3 tadan, 60 kundan ortiq kechikishlar 2 tadan, 90 kundan ortiq kechikishlar 1 tadan ko‘p bo‘lmasligi lozim. Sud jarayonidagi va balansdan tashqari hisobvaraqlarga o‘tkazilgan kredit qarzdorliklariga yo‘l qo‘yilmasligi lozim.
- “O‘zsanoatqurilishbank” ATB tizimidagi amaldagi kredit mablag‘laridan maqsadsiz foydalanish holatlari mavjud bo‘lmasligi lozim (pasportda belgilangan istisnolar bundan mustasno).
- Qarz oluvchi korxona ta’sischilari va/yoki direktorining “O‘zsanoatqurilishbank” ATB oldida jismoniy shaxs sifatida muddati o‘tgan kredit qarzdorligi mavjud bo‘lmasligi lozim. Aksiyadorlik jamiyatlari va davlat ulushi mavjud korxonalar bundan mustasno.
- Qarz oluvchi korxona ta’sischilari tarkibi so‘nggi 6 oy davomida o‘zgarmagan bo‘lishi lozim. Yangi ta’sischilarning qo‘shilishi yoki yaqin qarindoshlar o‘rtasidagi o‘zgarishlar bo‘yicha pasportda belgilangan istisnolar qo‘llaniladi.
- “O‘zsanoatqurilishbank” ATB tizimidagi amaldagi kreditlar bo‘yicha vakolatli kollegial organlar tomonidan belgilangan shartlar bajarilgan bo‘lishi lozim. Kechiktirilgan shartlar yuzasidan pasportda nazarda tutilgan istisnolar qo‘llanilishi mumkin.
- Qarz oluvchining “O‘zsanoatqurilishbank” ATB tizimidagi kreditlari bo‘yicha asosiy qarz yoki foiz to‘lovlari shartlari qayta ko‘rib chiqilgan hisobvaraqlarida qoldiq mavjud bo‘lmasligi lozim.
- Qarz oluvchi, uning ta’sischilari va rahbarlari, shuningdek pasportda ko‘rsatilgan tegishli korxonalar bo‘yicha Majburiy ijro byurosi tomonidan ochilgan ijro ishlari yuzasidan to‘lanmagan qarzdorlik mavjud bo‘lmasligi lozim. Aksiyadorlik jamiyatlari va davlat ulushi mavjud korxonalar bo‘yicha pasportda belgilangan istisnolar qo‘llaniladi.
- Kredit xizmatlari bo‘yicha iqtisodiy sudlarda ko‘rib chiqilayotgan da’vo arizalari mavjud bo‘lmasligi hamda da’vo arizalari qisman yoki to‘liq qanoatlantirilmagan bo‘lishi lozim.
- Kredit qarori qabul qilinayotgan va kredit ajratilayotgan vaqtda KATM bo‘yicha kredit tarixi ko‘rsatkichi kamida 200 ball yoki boshqa kredit byurosining tegishli o‘rtacha bahosiga mos bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Qarz oluvchi so‘nggi 6 oy davomida faoliyati bilan bog‘liq uzluksiz hisobvaraq aylanmasiga ega bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Qarz oluvchining ichki reytingi kamida B- darajasida bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Tashqi yoki xalqaro reyting mavjud bo‘lgan hollarda, qarz oluvchining reytingi kamida B- darajasida bo‘lishi lozim (kredit siyosatida belgilangan istisnolar bundan mustasno).
- Kredit mablag‘laridan foydalanish uchun taqdim etilgan shartnomalar bo‘yicha mahsulot yetkazib beruvchi yoki xizmat ko‘rsatuvchi korxonaning faoliyat turi, sud da’volari, Majburiy ijro byurosidagi ijro ishlari va zarur boshqa ma’lumotlar bank tomonidan o‘rganiladi.
- Qarz oluvchining mahsulot yetkazib beruvchilar bilan tuzilgan shartnomalari bo‘yicha TSOYAEAT tizimida muddati o‘tgan debitorlik qarzdorligi mavjud bo‘lmasligi lozim.
- Qarz oluvchining eksport va import shartnomalari bo‘yicha TSOYAEAT tizimida muddati o‘tgan debitorlik qarzdorligi mavjud bo‘lmasligi lozim.
- “O‘zsanoatqurilishbank” ATB tizimidagi o‘zaro aloqador korxonalarning amaldagi kredit shartnomalari bo‘yicha muddati o‘tgan kredit qarzdorligi mavjud bo‘lmasligi lozim.
- Qarz oluvchining ustav fondi shakllantirilgan bo‘lishi lozim.
- Qonunchilikka muvofiq talab etiladigan litsenziya yoki faoliyat yuritish huquqini beruvchi boshqa hujjatlar bekor qilinmagan yoki chaqirib olinmagan bo‘lishi lozim.
- “O‘zsanoatqurilishbank” ATB tizimidagi kreditlar bo‘yicha vakolatli organ qarorlari asosida asosiy qarz va/yoki foiz to‘lovlari shartlari qayta ko‘rib chiqilgan holatlar soni ikkitadan ko‘p bo‘lmasligi lozim. To‘lov jadvaliga muvofiq bir oylik asosiy qarz va foiz to‘lovlari bir holat sifatida hisoblanadi.
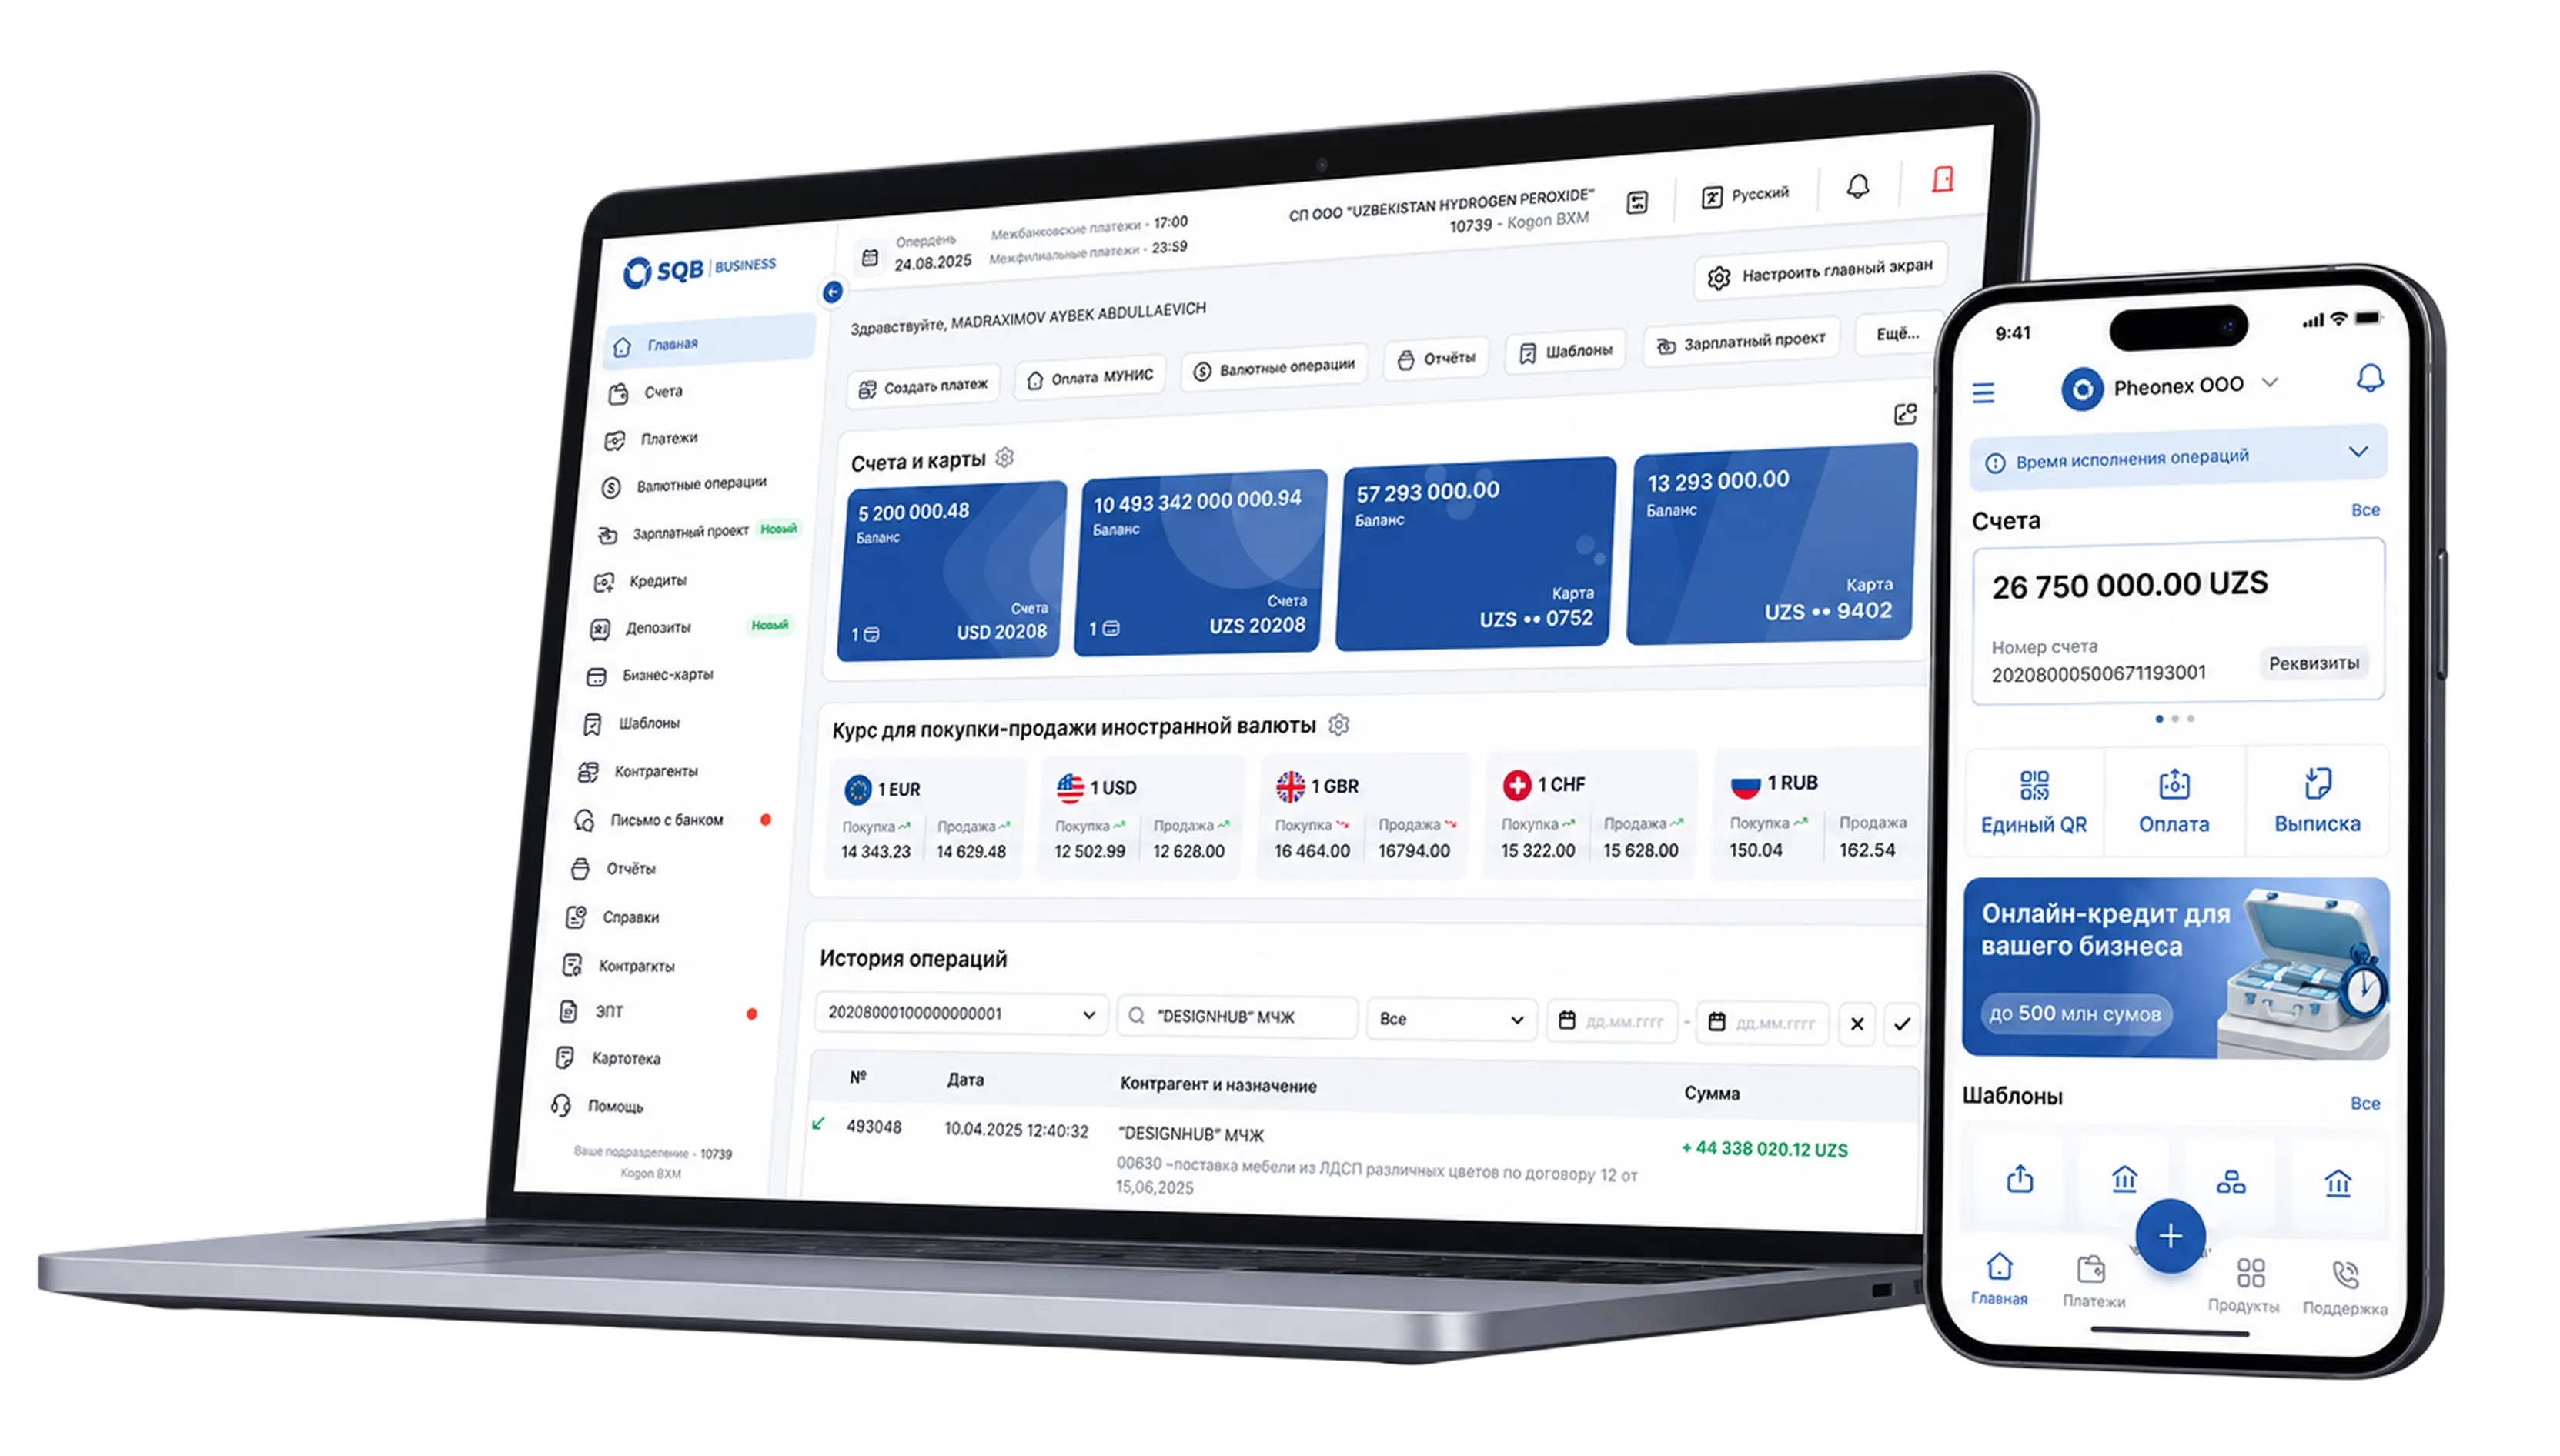
Xatarlarni minimallashtirish orqali xodimlarning kartalariga ish haqini kiriting
Batafsil